Subastas inmobiliarias: ¿cuánto se ahorra realmente al comprar una propiedad en remate?
MERCADOiLa idea de comprar una propiedad en remate suele venir acompañada de una expectativa clara: pagar menos que en el mercado tradicional. Y si bien esa premisa es cierta en muchos casos, el ahorro real depende de múltiples factores que van desde el tipo de remate hasta el estado de ocupación, las deudas asociadas y los gastos posteriores a la adjudicación.

En un contexto donde los precios de las propiedades en venta muestran poca flexibilidad, las subastas judiciales y extrajudiciales se consolidan como una vía para acceder a valores más bajos, pero la diferencia entre lo que se publica y lo que finalmente se paga puede variar de manera significativa. La clave es entender cómo se arma la cuenta completa y cuál es el rango de ahorro que efectivamente se puede esperar.
Ricardo Darín, sobre San Sebastián: “Es una ciudad que cada vez está más cara, a lo mejor porque cada vez está más linda”
En términos generales, los remates judiciales ofrecen los precios base más bajos del mercado. En CABA, una propiedad que en el mercado tradicional se publica en US80.000 puede tener un precio base de US40.000 o incluso menos. Esa diferencia inicial del 40% al 60% es habitual en remates por sucesión, ejecuciones hipotecarias o herencias vacantes. Sin embargo, el precio base no es el valor final: en la subasta, las ofertas suelen elevar el monto entre un 10% y un 30% según la demanda y la ubicación. Aun así, incluso con esa suba, la propiedad suele adjudicarse por debajo del valor de mercado. En remates extrajudiciales —como los del Banco Ciudad— la brecha es menor, pero sigue siendo relevante: entre un 20% y un 40% menos que una operación tradicional.
El estado de ocupación es uno de los factores que más influye en el ahorro. Las propiedades desocupadas suelen atraer más oferentes y, por lo tanto, el precio final tiende a acercarse al valor de mercado. En cambio, las ocupadas —ya sea por condóminos, familiares o terceros— suelen adjudicarse a valores mucho más bajos porque implican tiempos y costos adicionales. En estos casos, el ahorro puede superar el 50% del valor de mercado, pero el comprador debe contemplar honorarios legales, tasas judiciales y el tiempo que llevará obtener la posesión efectiva. En remates por división de condominio, por ejemplo, es común que el ocupante sea uno de los copropietarios, lo que reduce el riesgo de conflicto, pero no elimina la necesidad de tramitar la entrega del inmueble después de la adjudicación.
Cita del día, Pedro Lyra, ingeniero civil: “El límite real de la construcción de los edificios más altos del mundo no es la física, sino la ecuación entre viabilidad económica y seguridad operativa”
Las deudas asociadas también impactan en la ecuación. En remates judiciales, las expensas y tasas suelen quedar a cargo del comprador, lo que puede sumar montos relevantes si la propiedad arrastra años de impagos. En algunos casos, las deudas pueden representar entre US1000 y US5000, dependiendo del edificio y del tipo de juicio. En remates extrajudiciales, las deudas suelen estar más ordenadas, lo que reduce el riesgo y acota los costos adicionales.
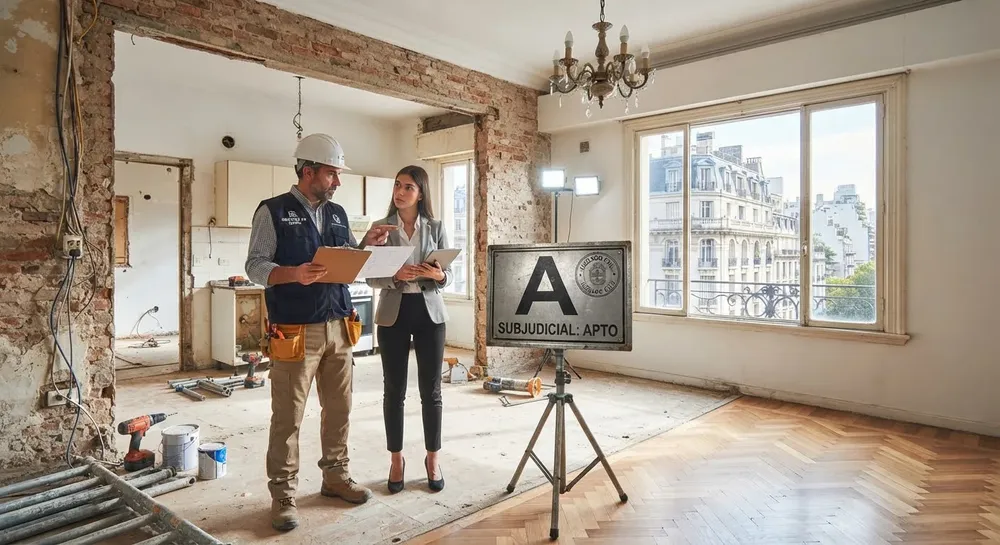
Otro punto clave es el estado de la propiedad. Muchas unidades en remate requieren refacciones, ya sea porque estuvieron años sin mantenimiento o porque necesitan una puesta en valor para alcanzar estándares actuales. Las reformas pueden representar entre un 5% y un 20% del valor del inmueble, según la antigüedad y el estado general. En algunos casos, el comprador debe invertir en electricidad, gas, sanitarios, pintura o carpinterías, lo que reduce parte del ahorro inicial.
Por eso, cuando se analiza la cuenta completa, en propiedades desocupadas y sin deudas relevantes, el ahorro suele ubicarse entre el 20% y el 35% respecto del mercado. En propiedades ocupadas, con deudas o con necesidad de refacción, el ahorro puede ser mucho mayor: entre el 40% y el 60%, e incluso más en casos excepcionales. La diferencia más grande aparece en unidades con ocupación prolongada o en remates por sucesión donde el precio base es especialmente bajo. En esos escenarios, el comprador asume más trabajo y más tiempo, pero accede a valores que difícilmente se encuentran en una operación tradicional.
Fuente: La Nación


Guía integral: Todo lo que debes saber antes de comprar una casa prefabricada de 2 dormitorios

El auge del ladrillo en Salta: radiografía del mercado de alquileres y el gran potencial de la zona sur

Simulador interactivo para evaluar la conveniencia entre el crédito hipotecario y el alquiler

De la ingeniería al desarrollo inmobiliario: la historia de IES y su gran salto al Dique Cabra Corral

Prescripción adquisitiva: cómo convertirse en dueño legal de un inmueble por el paso del tiempo

Maximiza tus ingresos: qué es el “house hacking” y cómo transformar tu propia casa en un negocio

Estrategias de optimización: La nueva era del mercado inmobiliario corporativo

Excelencia Inmobiliaria: El Secreto Japonés Detrás de la Arquitectura Duradera

Simulador interactivo para evaluar la conveniencia entre el crédito hipotecario y el alquiler

Casas modulares: el fenómeno de las viviendas importadas que se despliegan en tiempo récord

Prescripción adquisitiva: cómo convertirse en dueño legal de un inmueble por el paso del tiempo